
Suscríbete a nuestras noticias
Regístrate gratis y recibe nuestras nuevas publicaciones directamente en tu correo.
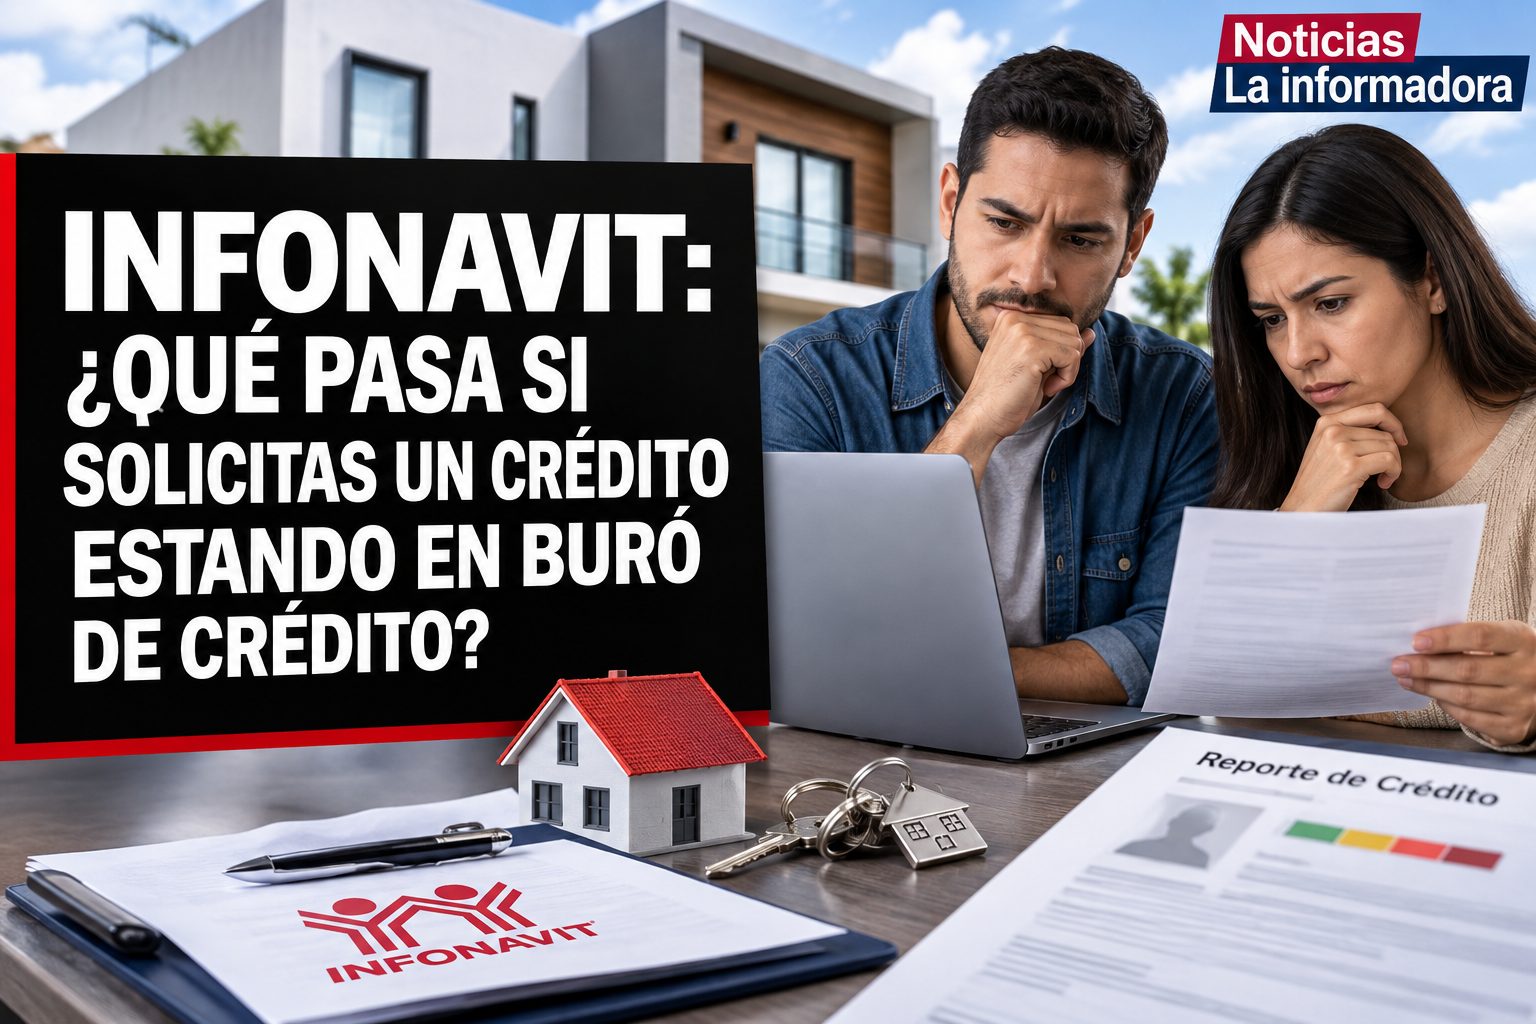
Estar en el Buró de Crédito no significa, por sí solo, que Infonavit rechazará tu solicitud de financiamiento. El Instituto aclara en su portal que, desde 2025, la situación que tenga una persona en su historial crediticio no afecta el monto de crédito que puede otorgarle, siempre que autorice la consulta correspondiente.
Esto es distinto a lo que ocurre con un banco, donde el historial, el nivel de endeudamiento y los atrasos pueden tener un peso importante para aprobar o negar un crédito hipotecario. En el caso del Infonavit, el derecho al financiamiento se determina principalmente con factores como el salario, la edad, el ahorro en la Subcuenta de Vivienda, la relación laboral y los bimestres de cotización continua.
¿Puedo solicitar un crédito Infonavit si aparezco en Buró?
Sí. Tener una tarjeta de crédito, un préstamo personal, una cuenta departamental o cualquier otro financiamiento reportado no impide automáticamente que solicites un crédito Infonavit.
El Buró de Crédito no es una lista de personas vetadas. Es una base de información que registra los créditos contratados y el comportamiento de pago. Por eso, aparecer en el Buró no es necesariamente algo negativo: también puede reflejar pagos puntuales y un historial saludable.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros, Condusef, explica que lo importante no es simplemente estar registrado, sino la forma en que aparece la información: pagos a tiempo, atrasos, saldos pendientes o incumplimientos.
¿Qué cambió para los créditos Infonavit?
El portal oficial del Infonavit indica que, desde 2025, la calificación que aparezca en el historial crediticio no afecta el monto máximo de crédito que puede otorgar el Instituto.
Al autorizar la consulta, la persona derechohabiente puede recibir el 100 por ciento del monto máximo al que tiene derecho, independientemente de la calificación que aparezca en su historial, salvo casos específicos que requieran aclaración.
En otras palabras, una persona con atrasos registrados no necesariamente recibirá menos dinero ni perderá automáticamente la posibilidad de ejercer su crédito. El monto dependerá de la precalificación y de las condiciones personales que determine el Instituto.
¿Qué pasa si no autorizo la consulta al Buró?
Negarse a autorizar la consulta sí puede tener consecuencias para el monto disponible. En las páginas informativas del Infonavit se advierte que, si la persona no permite revisar su historial, podría recibir hasta el 60 por ciento del monto máximo de crédito.
Por eso, antes de continuar con el trámite, es importante leer cuidadosamente la autorización de consulta y confirmar qué opción se está seleccionando. No autorizar la revisión no equivale a ser rechazado, pero sí puede limitar el financiamiento que se ofrece.
Ejemplo sencillo
Si la precalificación indica que una persona puede obtener hasta 800 mil pesos y decide no autorizar la consulta al Buró de Crédito, el monto disponible podría reducirse hasta el porcentaje señalado por el Instituto. La cifra final no debe calcularse de manera automática, pues la cantidad exacta se muestra en la precalificación de Mi Cuenta Infonavit.
¿Qué casos sí pueden requerir una aclaración?
El Infonavit señala que existen situaciones específicas que pueden detener o complicar temporalmente el proceso. Entre ellas menciona registros relacionados con defunción, fraude o un nivel extremo de sobreendeudamiento.
Estos casos no son equivalentes a tener una deuda vencida común. Se trata de inconsistencias o señales que podrían afectar la identificación de la persona o indicar que la capacidad de pago está comprometida de manera excepcional.
Cuando aparece alguno de estos supuestos, el Instituto puede pedir que la información sea aclarada o actualizada directamente con el Buró de Crédito. Una vez corregido el registro, la persona debe revisar nuevamente su situación y confirmar si ya puede continuar con el trámite.
¿El Buró afecta los puntos Infonavit?
La situación en el Buró de Crédito no debe confundirse con los puntos o factores que utiliza Infonavit para determinar la precalificación.
El Instituto considera elementos como la edad, el salario, el ahorro acumulado en la Subcuenta de Vivienda y los bimestres de cotización continua. También es necesario cumplir con las condiciones específicas del tipo de crédito que se desea solicitar.
Suscríbete a nuestras noticias
Regístrate gratis y recibe nuestras nuevas publicaciones directamente en tu correo.
Por ejemplo, perder temporalmente el empleo puede afectar la continuidad de las cotizaciones, aunque no elimina necesariamente todos los factores relacionados con la edad, el salario y el ahorro. Por ello, la precalificación debe consultarse directamente en la cuenta personal del derechohabiente.
¿Conviene revisar mi historial antes de pedir el crédito?
Sí. Aunque el Buró no determine por sí mismo el monto del crédito Infonavit en los términos actuales informados por el Instituto, revisar el historial permite detectar errores, cuentas que no reconoces o deudas que ya fueron pagadas pero continúan reportándose.
También ayuda a conocer el nivel real de endeudamiento. Esto es importante porque, aunque el Instituto pueda otorgar el financiamiento, la persona tendrá que cubrir una mensualidad y conservar capacidad para pagar otros compromisos.
Si encuentras un dato incorrecto, debes presentar la aclaración ante la institución que reportó la información o ante la Sociedad de Información Crediticia correspondiente. Los gestores que prometen borrar deudas a cambio de dinero no sustituyen el procedimiento oficial y pueden representar un riesgo de fraude.
¿Qué debes hacer antes de solicitar tu crédito?
- Entra a Mi Cuenta Infonavit. Consulta tu precalificación, puntos, ahorro disponible y monto estimado.
- Revisa que tus datos personales sean correctos. Verifica nombre, Número de Seguridad Social y relación laboral.
- Consulta tu historial crediticio. Busca créditos no reconocidos, atrasos que ya fueron corregidos o cuentas duplicadas.
- Autoriza la consulta del Buró si quieres acceder al monto máximo. No autorizarla puede limitar el financiamiento hasta el porcentaje señalado por Infonavit.
- Calcula tu capacidad de pago. Considera mensualidad, gastos de escrituración, mantenimiento, servicios y otras deudas.
- Evita intermediarios. Los trámites ante Infonavit son gratuitos y no es necesario pagar a un gestor para obtener la precalificación.
¿Tener una deuda pendiente puede impedir que pagues el crédito?
Que el Buró no reduzca automáticamente el monto del crédito no significa que una deuda pendiente deje de ser importante. Una mensualidad hipotecaria se suma a los demás compromisos financieros, por lo que contratar un crédito sin hacer un presupuesto puede generar problemas posteriores.
Antes de firmar, revisa las condiciones financieras definitivas, el plazo, el descuento mensual y el saldo total que pagarás. También es recomendable conservar un fondo para emergencias y evitar adquirir nuevos créditos mientras se estabiliza el presupuesto familiar.
Si ya tienes una deuda atrasada, busca una solución directamente con la institución acreedora. Una reestructura, convenio o pago acordado debe quedar documentado. El hecho de liquidar una cuenta no significa necesariamente que el registro desaparezca de inmediato, pero sí puede actualizarse su estatus conforme a la información que reporte el otorgante.
¿Qué ocurre con los créditos que combinan Infonavit y banco?
La situación puede ser distinta si eliges un esquema en el que participa una institución financiera, como un crédito conjunto o un financiamiento complementario. En esos casos, el banco puede realizar su propia evaluación y considerar ingresos, nivel de endeudamiento, historial de pagos y capacidad para cubrir la mensualidad.
Por ello, una persona puede cumplir con las condiciones de Infonavit, pero enfrentar requisitos adicionales ante el banco que participe en el financiamiento. Antes de contratar, es necesario comparar la tasa, el Costo Anual Total, las comisiones, el plazo y el monto total a pagar.
Conclusión
Solicitar un crédito Infonavit estando en el Buró de Crédito sí es posible. De acuerdo con la información vigente publicada por el Instituto, desde 2025 la calificación del historial no afecta el monto máximo cuando se autoriza la consulta.
La principal consecuencia está relacionada con no autorizar la revisión, ya que el financiamiento podría limitarse hasta el 60 por ciento del monto máximo. También existen casos especiales, como posibles registros de fraude, defunción o sobreendeudamiento extremo, que deben aclararse.
La recomendación es consultar la precalificación en Mi Cuenta Infonavit, revisar el historial crediticio, corregir cualquier error y calcular con cuidado la capacidad de pago. Para conocer más sobre los cambios y reglas aplicables al Buró, puedes consultar también esta nota de La Informadora sobre la eliminación de deudas del Buró de Crédito.
Preguntas frecuentes
¿Puedo obtener un crédito Infonavit si tengo una mala calificación en el Buró?
Sí. Infonavit informa que desde 2025 la situación en el Buró de Crédito no afecta el monto máximo cuando autorizas la consulta. Sin embargo, pueden existir excepciones relacionadas con registros de fraude, defunción o sobreendeudamiento extremo.
¿Qué pasa si no autorizo que Infonavit consulte mi Buró de Crédito?
El Instituto señala que podrías recibir hasta el 60 por ciento del monto máximo de crédito. La cantidad exacta dependerá de tu precalificación y del tipo de financiamiento.
¿Estar en Buró de Crédito afecta mis puntos Infonavit?
No debe confundirse el historial crediticio con los factores de precalificación. Infonavit considera elementos como edad, salario, ahorro en la Subcuenta de Vivienda y bimestres de cotización continua.
Fuentes consultadas
- Infonavit: información para derechohabientes y situación en Buró de Crédito — El portal oficial señala que desde 2025 la situación en Buró no afecta el monto máximo, siempre que se autorice la consulta, y menciona excepciones específicas.
- Infonavit: opciones de crédito y consulta al Buró — El sitio del Instituto indica que no autorizar la consulta al Buró puede limitar el crédito hasta el 60 por ciento del monto máximo.
- Infonavit: requisitos para tramitar un crédito — Página oficial de requisitos consultada para contrastar la información institucional sobre el historial crediticio y el trámite.
- Condusef: Desmitificando el Buró — Explica qué es el historial crediticio, qué información registra y por qué aparecer en el Buró no es negativo por sí mismo.
- Condusef: contenido sobre Buró de Crédito — Aclara que aparecer en el Buró no es necesariamente malo y que el historial incluye el comportamiento de pago.
Grid
¿Cómo recibir el aguinaldo para adultos mayores? Esto se sabe sobre INAPAM y la Pensión Bienestar
¿Cuánto paga el Banco del Bienestar por ahorrar dinero en la cuenta?

¿Cuánto puedes ganar si inviertes 500 pesos cada mes?
Tarjeta del Banco del Bienestar sin becas ni pensiones: cómo abrir una cuenta y cuáles son sus ventajas
¿Cómo abrir una cuenta de ahorro con 50 pesos y acumular 38,000 pesos en un año?
Pensión Bienestar: ¿cuándo cae el siguiente pago para adultos mayores?
Suscríbete a nuestras noticias
Regístrate gratis y recibe nuestras nuevas publicaciones directamente en tu correo.




Leave a Reply